Oleh: Muhammad Farid Wajdi *)
Related Post: Konsep, Peran, dan Urgensi Kebijakan Publik
PALONTARAQ.ID – Di era globalisasi yang penuh dengan ketidakpastian (volatility, uncertainty, complexity, and ambiguity atau VUCA), istilah “Governance” atau tata kelola telah bergeser dari sekadar jargon administratif menjadi fondasi utama keberlangsungan sebuah entitas, baik itu negara, korporasi, maupun organisasi sosial.
Tata kelola bukan hanya tentang bagaimana sebuah keputusan dibuat, tetapi tentang siapa yang dilibatkan, bagaimana tanggung jawab didistribusikan, dan bagaimana dampak dari keputusan tersebut dipertanggungjawabkan.
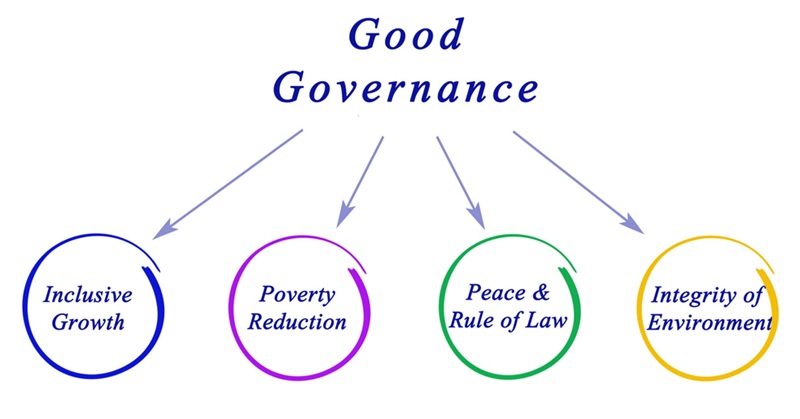
Seiring dengan meningkatnya krisis iklim dan kesenjangan sosial, muncul urgensi untuk melangkah lebih jauh dari tata kelola tradisional menuju Sustainable Governance (Tata Kelola Berkelanjutan). Konsep ini mengintegrasikan prinsip-prinsip kelestarian lingkungan, keadilan sosial, dan integritas ekonomi ke dalam inti pengambilan keputusan.
Pengertian dan Konsep Governance (Tata Kelola)
Secara etimologis, governance berasal dari kata Yunani kybernan yang berarti “mengarahkan” atau “mengemudikan”. United Nations Development Programme (UNDP) mendefinisikan tata kelola sebagai penggunaan otoritas ekonomi, politik, dan administratif untuk mengelola urusan negara di semua tingkatan.
Berbeda dengan government (pemerintah) yang merujuk pada institusi formal, governance merujuk pada proses dan interaksi. Ia mencakup mekanisme, proses, dan lembaga di mana warga negara dan kelompok mengartikulasikan kepentingan mereka, menggunakan hak hukum mereka, memenuhi kewajiban mereka, dan menengahi perbedaan mereka.
Ruang Lingkup Governance
Ruang lingkup tata kelola sangat luas, namun secara umum dapat diklasifikasikan ke dalam tiga pilar utama, yaitu:
Pertama, Public Governance (Tata Kelola Publik). Berkaitan dengan bagaimana pemerintah mengelola sumber daya publik, menegakkan supremasi hukum, dan memberikan pelayanan kepada masyarakat.
Kedua, Corporate Governance (Tata Kelola Korporasi). Sistem yang mengarahkan dan mengendalikan perusahaan agar tercipta keseimbangan antara kepentingan pemegang saham (shareholders) dan pemangku kepentingan lainnya (stakeholders).
Ketiga, Global Governance. Kerjasama antarnegara dan aktor non-negara (seperti LSM internasional) untuk menyelesaikan masalah yang melampaui batas wilayah, seperti pandemi atau perdagangan internasional.
Paradigma dan Karakteristik Sustainable Governance
Sustainable Governance adalah evolusi dari tata kelola konvensional. Jika tata kelola tradisional seringkali berfokus pada efisiensi jangka pendek dan kepatuhan hukum, tata kelola berkelanjutan menuntut perspektif jangka panjang. Ia berlandaskan pada pemikiran bahwa sebuah organisasi tidak dapat berkembang secara terisolasi dari kesehatan lingkungan dan kesejahteraan masyarakat di sekitarnya.
Dalam konteks korporasi, ini sering dikaitkan dengan kerangka kerja ESG (Environmental, Social, and Governance). Namun, dalam konteks kenegaraan, sustainable governance berarti kemampuan pemerintah untuk merancang kebijakan yang memenuhi kebutuhan generasi saat ini tanpa mengorbankan kemampuan generasi mendatang untuk memenuhi kebutuhan mereka sendiri.
Karakteristik Utama Sustainable Governance ada tiga, yaitu: Pertama, Intergenerasional. Bahwa Keputusan diambil dengan mempertimbangkan dampak bagi anak cucu kita 50-100 tahun ke depan. Kedua, Inklusivitas, yaitu dengan pelibatan kelompok marginal dalam proses pengambilan kebijakan agar hasil pembangunan dirasakan secara merata. Ketiga, Integrasi Lingkungan. Menjadikan daya dukung ekosistem sebagai variabel tetap dalam perencanaan ekonomi, bukan sekadar lampiran dokumen dampak lingkungan.
Ruang Lingkup Sustainable Governance
Untuk mengimplementasikan tata kelola berkelanjutan, diperlukan sinergi antar berbagai unsur, yaitu: Pertama, soal Transparansi dan Akuntabilitas. Tanpa keterbukaan informasi, keberlanjutan hanyalah klaim sepihak (greenwashing). Organisasi harus berani membuka data terkait emisi karbon, penggunaan air, hingga struktur pengupahan buruh. Akuntabilitas memastikan bahwa setiap penyimpangan dari target keberlanjutan memiliki konsekuensi logis.
Kedua, Partisipasi Pemangku Kepentingan (Stakeholder Engagement). Sustainable governance mengakui bahwa pemerintah atau direksi perusahaan tidak memiliki semua jawaban. Dialog dengan masyarakat adat, aktivis lingkungan, dan akademisi menjadi krusial untuk memitigasi risiko sosial dan lingkungan yang mungkin tidak terlihat dari meja kantor.
Ketiga, C. Manajemen Risiko Berbasis Keberlanjutan. Risiko tidak lagi hanya dilihat dari sisi finansial (seperti fluktuasi kurs). Risiko iklim (banjir, kekeringan) dan risiko sosial (kerusuhan, pemogokan kerja) harus dikuantifikasi dan dimasukkan ke dalam strategi mitigasi organisasi.
Keempat, Penegakan Hukum dan Etika. Hukum yang kuat adalah pagar bagi keberlanjutan. Namun, sustainable governance menuntut lebih dari sekadar “legal”; ia menuntut “etis”. Melakukan sesuatu yang legal tetapi merusak ekosistem lokal dianggap sebagai kegagalan dalam tata kelola berkelanjutan.
Tujuan dan Manfaat Sustainable Governance
Mengapa sebuah organisasi atau negara harus bersusah payah menerapkan tata kelola berkelanjutan? Jawabannya terletak pada manfaat jangka panjang yang dihasilkan. Bagi Organisasi/Korporasi, ada Ketahanan (Resilience). Organisasi yang memiliki tata kelola berkelanjutan lebih mampu bertahan menghadapi krisis karena mereka telah memitigasi risiko lingkungan dan sosial sejak dini.
Begitu pula manfaatnya terhadap Akses Permodalan. Saat ini, investor global lebih cenderung mengalirkan dana ke perusahaan yang memiliki skor ESG tinggi. Pun terkait Reputasi dan Kepercayaan. Konsumen modern, terutama Generasi Z, lebih memilih mendukung brand yang memiliki nilai etis dan ramah lingkungan.
Bagi Masyarakat dan Negara, manfaatnya tentu saja diantaranya adalag penciptaan Stabilitas Sosial. Dengan mengurangi kesenjangan melalui kebijakan inklusif, potensi konflik horizontal dapat ditekan, Kesehatan Lingkungan. Tata kelola yang memperhatikan aspek ekologis memastikan ketersediaan sumber daya alam (air bersih, udara segar) tetap terjaga, serta Pertumbuhan Ekonomi yang Berkualitas. Bukan sekadar pertumbuhan PDB, melainkan pertumbuhan yang menciptakan lapangan kerja layak dan mengurangi kemiskinan secara permanen.
***
Meskipun terdengar ideal, penerapan sustainable governance menghadapi hambatan besar, yaitu: (1) Short-termism. Tekanan untuk menghasilkan keuntungan cepat (triwulanan) seringkali mengalahkan investasi keberlanjutan yang hasilnya baru terlihat bertahun-tahun kemudian. (2) Korupsi. Praktik suap merusak supremasi hukum dan seringkali menyebabkan pengabaian standar lingkungan demi izin proyek yang cepat. (3) Kurangnya Data. Banyak negara berkembang belum memiliki sistem monitoring yang akurat untuk mengukur parameter keberlanjutan.
Di Indonesia, semangat tata kelola berkelanjutan tercermin dalam komitmen terhadap SDGs (Sustainable Development Goals). Namun, tantangan nyata ada pada level daerah. Bagaimana kabupaten/kota mengelola sumber daya alamnya (seperti di daerah pesisir atau pegunungan) tanpa merusak kearifan lokal adalah ujian sejati dari sustainable governance.
Jadi, Governance adalah mesin, sedangkan Sustainability adalah bahan bakarnya yang bersih. Tanpa tata kelola yang baik, upaya keberlanjutan hanya akan menjadi kampanye pemasaran. Sebaliknya, tanpa perspektif keberlanjutan, tata kelola yang efisien sekalipun akan membawa kita menuju kehancuran ekologis dan sosial.
Menerapkan sustainable governance bukanlah pilihan, melainkan keharusan bagi siapa saja yang ingin tetap relevan di masa depan. Ini adalah perjalanan dari ego-sistem (berfokus pada diri sendiri) menuju eko-sistem (berfokus pada keterhubungan semua makhluk).
Bahan Bacaan:
Biermann, F. (2014). Earth System Governance: World Politics in the Anthropocene. MIT Press. (Membahas bagaimana tata kelola harus beradaptasi dengan perubahan sistem bumi).
Cadbury, A. (2002). Corporate Governance and Development. Global Corporate Governance Forum. (Klasik dalam memahami dasar-dasar tata kelola perusahaan).
Kaufmann, D., Kraay, A., & Mastruzzi, M. (2011). “The Worldwide Governance Indicators: Methodology and Analytical Issues”. Hague Journal on the Rule of Law. (Referensi utama untuk parameter tata kelola global).
United Nations Development Programme (UNDP). (2022). Governance for Sustainable Development. New York: UNDP.
World Bank. (2023). The World Development Report: Governance and the Law. Washington, DC.
Sarker, A. E. (2022). “Sustainable Governance and Public Policy: A Critical Analysis”. Journal of Sustainable Development.
Sancino, A., et al. (2018). “Sustainable Governance and Leadership”. Public Management Review.
Barrow, C. J. (2006). Environmental Management for Sustainable Development. Routledge. (Fokus pada integrasi lingkungan dalam manajemen).
(* Muhammad Farid Wajdi, Pemerhati Kebijakan Publik/Certified Policy & Sustainable Governance (CPSG) dari Dipintarin Indonesia.